


Artigos relacionados


O custo efetivo total (CET) do seu empréstimo está claro para você? Ou talvez você nem saiba direito o que é isso?
Você já percebeu que, mesmo com uma taxa de juros aparentemente baixa, o valor final das parcelas pode acabar pesando mais do que imaginava? Essas situações dificultam a escolha do crédito ideal e aumentam o risco de imprevistos no orçamento.
Para trazer mais transparência e proteção aos consumidores, o Banco Central criou a Resolução n.º 3.517/2007. Essa diretriz obriga todas as instituições financeiras a informarem o CET de forma clara, destacada e acessível antes da contratação do crédito.
O objetivo é garantir que o consumidor saiba exatamente quanto vai pagar no total, com todas as taxas incluídas, e possa tomar decisões mais conscientes.
Neste artigo, vamos mostrar o que compõe o custo efetivo total, como identificá-lo no contrato, e como usar essa informação para comparar propostas, planejar seu orçamento e negociar condições melhores.
Você vai continuar escolhendo empréstimos no escuro ou quer aprender a enxergar além dos juros? Descubra agora como o CET pode ser seu maior aliado na hora de solicitar crédito!
Custo efetivo total é o valor real que você paga ao contratar um empréstimo, financiamento, consórcio, operações de câmbio e títulos imobiliários.
Ele vai além da taxa de juros e reúne tudo o que está embutido nas parcelas: encargos, seguros, tributos e outras cobranças que a financeira inclui no contrato.
Além da taxa de juros, entram no cálculo do CET:
Portanto, duas propostas com a mesma taxa de juros podem ter CETs bem diferentes.
Nem sempre, a menor taxa de juros representa a melhor escolha. Algumas instituições reduzem os juros, mas aumentam outras cobranças. O custo efetivo total permite comparar as ofertas de forma mais equilibrada, e mostra o impacto real de cada uma no seu bolso.
Saber exatamente quanto será pago ao longo do contrato facilita o planejamento. Com o CET, você consegue prever os gastos mensais, ajustar o orçamento e evitar que o crédito comprometa mais do que o previsto.
Como o CET reúne todas as taxas e encargos já na contratação, você dificilmente terá frustrações com tarifas escondidas ou reajustes que não estavam bem estabelecidos.
Com o custo efetivo total em mãos, você pode questionar taxas abusivas e buscar alternativas mais vantajosas. Essa informação dá base para negociar e conseguir um acordo mais justo com a instituição financeira.
O CET deve estar em uma tabela ou em um campo específico do contrato. Se o documento não apresentar esse índice de forma visível ou se a informação parecer confusa, o ideal é pedir explicações antes de assinar.
Quem contrata um financiamento ou empréstimo é quem paga o CET. O valor é cobrado logo na assinatura do contrato, junto à taxa de juros e outras despesas previstas.
A fórmula oficial do Banco Central para calcular o custo efetivo total é:
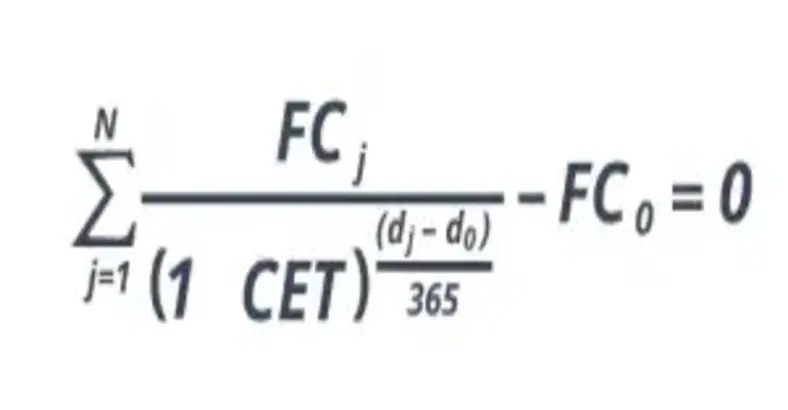
Fonte: Resolução n.º 3.517/2007 do BACEN
Onde:
Mas calma: você não precisa quebrar a cabeça com isso!
Normalmente, esse cálculo está disponível nas simulações de crédito feitas pelas próprias instituições financeiras, seja no site, aplicativo ou no contrato.
Segundo o BACEN, o custo efetivo total deve ser expresso nas propostas como uma taxa percentual anual. Isso vale para qualquer proposta de crédito, seja em bancos, financeiras ou outras instituições.
O CET em empréstimos e financiamentos serve justamente para facilitar a comparação entre diferentes propostas. Para fazer uma comparação justa, comece separando as propostas pelo tipo de crédito.
Não adianta comparar o CET de um financiamento imobiliário com o de um empréstimo pessoal. Cada linha tem regras diferentes, prazos distintos e níveis de risco que afetam o custo final.
Depois, pesquise em mais de uma instituição. Os bancos e financeiras têm políticas próprias, o que faz com que o CET varie bastante. Sempre analise propostas com prazos parecidos e valores semelhantes para ter uma base coerente.
Outra dica importante é questionar todos os detalhes. Pergunte o que está incluído no CET, peça simulações e, se algo parecer fora do padrão, peça explicações. Quanto mais você entende os custos, maiores as chances de negociar algo melhor.
Para pagar menos no final do empréstimo, o caminho passa por cortar o custo efetivo total. Veja como diminuir esse valor:
Agora que você já entende como o CET influencia o custo real do crédito, é hora de usar esse conhecimento a seu favor.
Na Rodobens, você encontra consórcios, financiamentos, seguros e empréstimos com condições transparentes e taxas que começam em 1,17% ao mês — bem abaixo dos 13% cobrados por algumas instituições. Fale com a Rodobens e simule agora!
Ao aprender a identificar o custo efetivo total no contrato, comparar diferentes ofertas e questionar cobranças desnecessárias, **você ganha poder de negociação e mais controle sobre o próprio orçamento.
A transparência dessa informação também ajuda a evitar armadilhas comuns, como taxas escondidas ou condições desfavoráveis que passam despercebidas na hora da contratação.
A Rodobens entende que o acesso ao crédito precisa ser mais simples, claro e justo. Por isso, oferecemos condições transparentes, CET competitivo e suporte completo em todas as etapas da contratação.
Quer entender melhor qual tipo de crédito combina com seus planos? Acesse nosso conteúdo sobre as diferenças entre empréstimo pessoal, financiamento e consórcio. Descubra qual é a opção mais vantajosa para você!

Fique por dentro das novidades da Rodobens e receba conteúdos que ajudam você a planejar suas próximas conquistas.

Assine nossa newsletter e
receba conteúdo exclusivo


Comentários